Bankroll Management – Jak Zarządzać Budżetem na Zakłady?
 Available in US
Możesz mieć najlepszą wiedzę sportową, najdokładniejsze analizy i niesamowite wyczucie typów, ale bez odpowiedniego zarządzania budżetem i tak skończysz na minusie. Bankroll management to temat, który nuży wielu graczy – wolą rozmawiać o kursach, strategiach i pojedynczych zakładach niż o tak przyziemnej rzeczy jak pieniądze. Tymczasem to właśnie umiejętność zarządzania kapitałem odróżnia graczy, którzy przetrwają złe serie, od tych, którzy bankrutują po kilku tygodniach. Bez dyscypliny finansowej nawet najlepszy typer jest skazany na porażkę.
Bankroll to po prostu całkowita kwota przeznaczona na zakłady. Nie są to pieniądze na czynsz, jedzenie czy rachunki, ale osobny fundusz rozrywkowy, którego strata nie wpłynie na Twoje życie. To fundamentalna zasada, od której nie ma wyjątków. Jeśli myślisz o zakładach jako o sposobie na podreperowanie domowego budżetu, masz problem większy niż złe zarządzanie bankrollem.
Historia zakładów sportowych pełna jest opowieści o graczach, którzy mieli świetne wyniki procentowe, ale ostatecznie zbankrutowali przez złe zarządzanie stawkami. Wysoka skuteczność nie pomaga, jeśli stawiasz zbyt dużo przy każdym zakładzie i jedna zła seria wymazuje całe miesiące pracy. Z drugiej strony, konserwatywne zarządzanie pozwala przetrwać nawet długie okresy pecha, zachowując kapitał na lepsze czasy.
Ustalanie wielkości bankrolla
Pierwszym krokiem jest określenie, ile możesz przeznaczyć na zakłady. To nie jest pytanie o to, ile chciałbyś mieć, ale ile możesz stracić bez żadnych konsekwencji dla swojego życia finansowego. Jeśli Twoja odpowiedź brzmi „zero”, to zakłady bukmacherskie nie są dla Ciebie. Jeśli masz jakąś kwotę, którą możesz przeznaczyć na rozrywkę, część z niej może trafić do bankrolla.
Praktyczna zasada mówi, że początkowy bankroll powinien wystarczyć na minimum 50-100 stawek bazowych. Jeśli planujesz stawiać po 20 złotych na zakład, potrzebujesz bankrolla rzędu 1000-2000 złotych. To zapewnia bufor bezpieczeństwa na nieuniknione złe serie. Przy mniejszym bankrollu nawet kilka przegranych z rzędu może Cię wyeliminować z gry, zanim zdążysz rozwinąć skrzydła.
Warto też ustalić minimalne progi odnowienia bankrolla. Niektórzy gracze decydują, że jeśli bankroll spadnie do 50% początkowej wartości, wpłacają dodatkowe środki. Inni przyjmują zasadę, że wypłacają nadwyżki powyżej określonego progu. Ważne, żeby te zasady ustalić przed rozpoczęciem gry, a nie w trakcie, gdy emocje mogą zaburzać racjonalny osąd.
Jednostka stawki i jej znaczenie
Jednostka stawki, często nazywana „unit”, to podstawowa kwota, którą ryzykujesz przy pojedynczym zakładzie. Standardowo przyjmuje się, że jednostka to 1-2% całkowitego bankrolla. Przy bankrollu 2000 złotych jednostka wynosi więc 20-40 złotych. Ta pozornie niewielka kwota ma głębokie uzasadnienie matematyczne.
Przy stawce 1% bankrolla możesz przegrać 100 zakładów z rzędu i wciąż mieć jakiś kapitał. To oczywiście skrajny scenariusz, ale pokazuje ideę. Mniejsze stawki oznaczają mniejszą zmienność wyników, wolniejsze straty w złych okresach i większą szansę na przetrwanie do momentu, gdy szczęście się odwróci. Dla gracza rekreacyjnego, który nie ma pewności co do swojej przewagi nad bukmacherem, konserwatywne stawki są jedynym rozsądnym wyborem.
Doświadczeni gracze z udokumentowaną, długoterminową przewagą mogą pozwolić sobie na większe jednostki, rzędu 2-5% bankrolla. Wynika to z faktu, że przy dodatnim edge’u warto maksymalizować obroty. Jednak większość graczy przecenia swoje umiejętności, więc bezpieczniej jest pozostać przy konserwatywnym podejściu.
Stała stawka kontra stawka procentowa
Dwie najpopularniejsze metody zarządzania wielkością stawek to flat betting (stała kwota) i proporcjonalne stawianie (procent bankrolla). Każda ma swoje zalety i wady, a wybór zależy od preferencji gracza i stylu gry.
Flat betting zakłada, że stawiasz zawsze tę samą kwotę, niezależnie od stanu konta. Jeśli Twoja jednostka to 50 złotych, stawiasz 50 złotych przy bankrollu 2000 złotych i 50 złotych przy bankrollu 500 złotych. Zaleta tej metody to prostota i łatwość śledzenia wyników. Wiesz dokładnie, ile jednostek wygrałeś lub przegrałeś. Wada: przy dużych stratach nadal ryzykujesz taką samą kwotę, co może prowadzić do szybszego bankructwa.
Stawka procentowa automatycznie dostosowuje się do stanu konta. Przy 2% i bankrollu 2000 złotych stawiasz 40 złotych. Jeśli bankroll spadnie do 1000 złotych, stawiasz już tylko 20 złotych. To chroni przed szybkim wyzerowaniem konta w złych okresach. Z drugiej strony, wyjście z dużych strat jest wolniejsze, bo stawiasz coraz mniejsze kwoty. Matematycznie, przy tej metodzie nigdy nie zbankrutujesz całkowicie, ale możesz utknąć na tak niskim poziomie, że gra straci sens.
Zasady dywersyfikacji zakładów
Zarządzanie bankrollem to nie tylko wielkość pojedynczej stawki, ale też struktura całego portfela zakładów. Podobnie jak w inwestycjach, nadmierna koncentracja na jednym zdarzeniu zwiększa ryzyko. Nawet jeśli jesteś przekonany o słuszności swojego typu, nie powinieneś stawiać całego bankrolla na jeden zakład.
Praktyczna zasada mówi, że ekspozycja na pojedyncze zdarzenie nie powinna przekraczać 3-5% bankrolla. Jeśli chcesz postawić więcej, rozważ rozłożenie stawek na kilka powiązanych rynków lub obstawienie tego samego zdarzenia u różnych bukmacherów w celu porównania kursów. Nigdy nie stawiaj więcej niż możesz stracić bez bólu.
Dywersyfikacja dotyczy też typów zakładów i dyscyplin sportowych. Gracz, który stawia wszystko na jedną ligę czy jeden sport, jest bardziej narażony na nietypowe zdarzenia w tej dyscyplinie. Kontuzja kluczowego zawodnika, skandal korupcyjny czy nietypowe warunki pogodowe mogą zrujnować całą serię zakładów. Rozsądna dywersyfikacja redukuje to ryzyko.
Prowadzenie ewidencji i analiza wyników
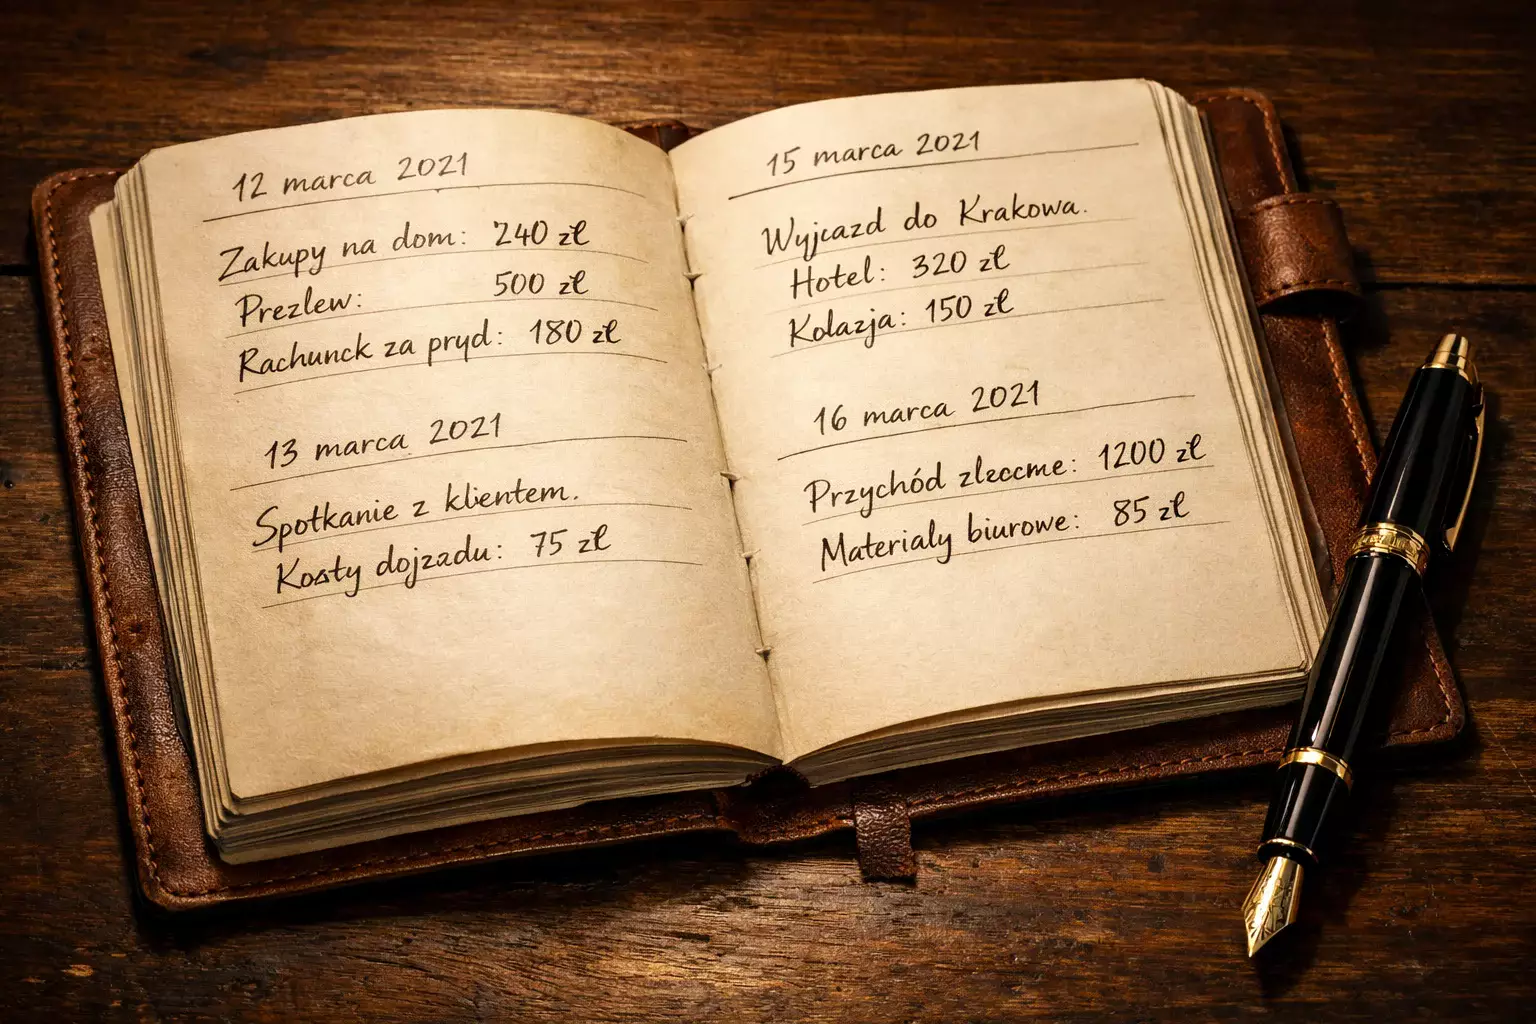
Bez dokładnej ewidencji zakładów nie jesteś w stanie ocenić swojej skuteczności ani zarządzać bankrollem świadomie. Każdy poważny gracz powinien prowadzić arkusz kalkulacyjny lub korzystać z dedykowanej aplikacji do śledzenia zakładów. Minimum informacji to data, bukmacher, zdarzenie, typ zakładu, kurs, stawka i wynik.
Regularna analiza wyników pozwala wyłapać wzorce, których nie zauważysz bez danych. Może się okazać, że masz świetne wyniki w jednej lidze, ale fatalne w innej. Albo że Twoje zakłady live są systematycznie gorsze od przedmeczowych. Albo że pewne typy zakładów, np. over/under, wychodzą Ci lepiej niż inne. Te informacje są bezcenne przy optymalizacji strategii.
Warto też regularnie obliczać kluczowe wskaźniki: ROI (zwrot z inwestycji), skuteczność typów, średni kurs wygranych i przegranych zakładów. Jeśli Twój ROI jest konsekwentnie ujemny przez dłuższy czas, może to sygnał, że Twoje podejście wymaga rewizji. Jeśli jest dodatni, możesz rozważyć ostrożne zwiększenie jednostki stawki.
Tilt i kontrola emocji
Tilt to termin zapożyczony z pokera, opisujący stan emocjonalnego rozchwiania, który prowadzi do irracjonalnych decyzji. W kontekście zakładów bukmacherskich tilt najczęściej objawia się po serii przegranych, gdy gracz próbuje odrobić straty zwiększając stawki lub obstawiając przypadkowe zakłady. To zabójca bankrolli, który zrujnował więcej graczy niż jakikolwiek błąd w typowaniu.
Rozpoznanie tiltu jest trudne, bo w tym stanie umysł przekonuje nas, że nasze decyzje są racjonalne. Sygnały ostrzegawcze to: nagłe zwiększanie stawek bez uzasadnienia, obstawianie meczów bez wcześniejszej analizy, poczucie, że „musi się odwrócić”, złość na bukmachera lub na siebie, myślenie o zakładach zamiast o innych rzeczach. Jeśli zauważysz te objawy, najlepszą reakcją jest przerwa od gry.
Mechaniczne zasady zarządzania bankrollem pomagają chronić przed tiltem. Jeśli masz sztywną zasadę, że stawiasz zawsze 2% bankrolla, trudniej jest w emocjach postawić pięciokrotność tej kwoty. Jeśli masz zasadę, że nie stawiasz więcej niż pięć zakładów dziennie, nie wejdziesz w spiralę pogoni za stratami. Im więcej decyzji podejmujesz z góry, tym mniej miejsca zostaje na emocjonalne błędy.
Wypłaty i reinwestycja zysków
Zarządzanie bankrollem obejmuje też decyzje o wypłatach. Gracz, który nigdy nie wypłaca wygranych, ryzykuje oddanie ich bukmacherowi przy następnej złej serii. Z drugiej strony, wypłacanie każdej nadwyżki uniemożliwia budowanie kapitału i zwiększanie stawek. Potrzebny jest balans.
Popularna metoda to zasada „progu wypłaty”. Ustalisz poziom bankrolla, powyżej którego wypłacasz nadwyżki. Na przykład, przy początkowym bankrollu 2000 złotych możesz ustalić, że wszystko powyżej 3000 złotych wypłacasz. Pozwala to na umiarkowany wzrost kapitału, jednocześnie realizując zyski i chroniąc je przed przyszłymi stratami.
Inna metoda to regularne wypłaty procentowe, np. 50% zysków na koniec każdego miesiąca. To wymusza dyscyplinę i regularną realizację profitów. Wybór metody zależy od indywidualnych preferencji i celów. Rekreacyjny gracz może preferować częstsze wypłaty, traktując je jako „zwrot z inwestycji w rozrywkę”. Gracz aspirujący do profesjonalizmu może reinwestować więcej, budując kapitał umożliwiający większe obroty.
Długoterminowe podejście do zakładów
Bankroll management wymaga myślenia w perspektywie miesięcy i lat, nie pojedynczych dni czy tygodni. Krótkoterminowe wyniki w zakładach bukmacherskich są zdominowane przez przypadek. Nawet najlepszy typer może mieć miesiąc z ujemnym ROI, a najgorszy może trafić kilka szczęśliwych zakładów z rzędu. Dopiero w długim terminie umiejętności zaczynają dominować nad szczęściem.
To oznacza, że nie powinieneś wyciągać wniosków z pojedynczych zakładów czy nawet tygodni gry. Seria dziesięciu wygranych z rzędu nie znaczy, że jesteś geniuszem. Seria dziesięciu przegranych nie znaczy, że jesteś beznadziejny. Liczy się trend w skali setek zakładów. Dlatego tak ważna jest ewidencja i analiza danych z długiego okresu.
Długoterminowe podejście wpływa też na zarządzanie bankrollem. Nie powinieneś drastycznie zmieniać strategii po każdej złej serii. Nie powinieneś zwiększać stawek po dobrym tygodniu ani zmniejszać po złym. Konsekwencja jest kluczowa. Twój system zarządzania bankrollem powinien być zaprojektowany tak, aby wytrzymać długie okresy strat bez wymazania kapitału i bez konieczności ciągłych korekt.
Praktyczne wskazówki na start
Dla początkujących graczy najrozsądniejszym podejściem jest maksymalny konserwatyzm. Zacznij od jednostki 1% bankrolla i trzymaj się jej przez co najmniej kilka miesięcy. Prowadź dokładną ewidencję każdego zakładu. Nie zwiększaj stawek, dopóki nie udowodnisz sobie pozytywnego ROI w próbie co najmniej 200-300 zakładów.
Ustal z góry zasady, które są nienegocjowalne: nigdy nie stawiaj pieniędzy, których stratę odczujesz boleśnie; nigdy nie zwiększaj stawki, żeby odrobić straty; zawsze zapisuj każdy zakład w ewidencji; rób regularne przerwy od gry, szczególnie po złych seriach.
Te zasady brzmią banalnie, ale ich konsekwentne stosowanie odróżnia graczy, którzy przetrwają lata, od tych, którzy znikną po kilku miesiącach. Bankroll management to nie sekretna wiedza ani skomplikowana matematyka. To dyscyplina, cierpliwość i odporność na pokusę szybkich zysków. Jak większość wartościowych rzeczy w życiu, wymaga wysiłku, ale się opłaca.
